中欧这次就混动汽车贸易达成谅解之后,一套全新的进口约束框架已经浮出水面。这套方案设置四年周期,首年进口上限锁定 35 万辆,之后每年小幅上调。对比今年的出口预期,原本打算卖到欧洲的混动汽车,有一般将失去入场的机会。
条款写明限额适用于全部海外产地,不会单独针对国内车企。这么写就是刻意规避争议,欧洲心里清楚,明目张胆只针对一个国家,很容易在世贸层面被认定违规。本质上这就是一套披着通用规则外衣,专门对冲中国车企优势的保护性壁垒。欧洲本土混动市场份额被快速蚕食,本土车企技术迭代跟不上节奏,只能靠行政手段强行拖慢中国车的出海速度。
但就算这套进口门槛落地,也解决不了欧洲本土汽车产业真正的困境。
老产线砸了重金,想停都停不了
大众早已在中国放弃上一代混动方案,用上了国内配套厂商的新一代技术、可同一套老旧动力产品至今依旧维持生产,供给欧洲本土市场。
大众天津变速器基地多年累计投入接近 187 亿元,DQ400e 整条产线按照十几年的周期规划,前期投入还没有回收完毕。如果选择停产,设备拆除,供应商违约赔付,人员安置,每一笔都要支付巨额成本。重资产摆在眼前,旧产能根本没有办法快速清退。
企业管理层直接催欧盟,希望欧盟参照纯电车案例,对国内混动车型加征关税。本土车企完成排放改造之后,已经没有足够空间在终端价格层面展开竞争,市场层面打不过,只能寄希望政策保护。
几十年的供货合同,把转型路径锁死了
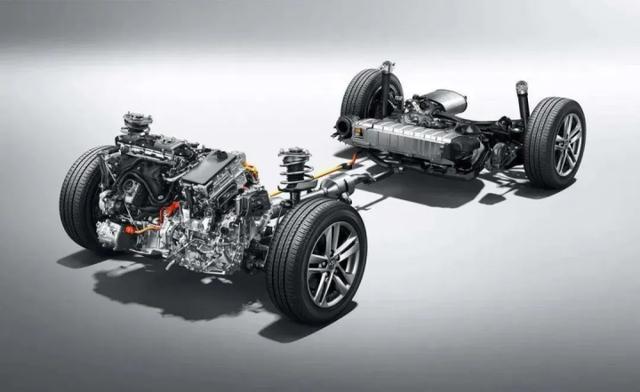
不只是工厂,欧洲车企还被长期采购绑住。宝马自己不生产变速箱,全部交给采埃孚,双方几十亿欧元的供货合同签到三十年代末。协议要求新款变速箱支持多种混动,尽量少改动整车,降低适配成本。
整套产品底层框架没有任何颠覆性改动,依旧依托传统纵置发动机架构完成小幅升级。采埃孚仅仅在原有变速箱基础上提升电机功率,勉强适配插混车型。不过是在旧架构的基础上缝缝补补,并非新一代混动技术。
几十年沉淀下来的成熟供应链,曾经是宝马最核心的竞争力,放到混动转型阶段,就变成很难挣脱的枷锁。巨额合同已经敲定,不可能仅仅因为市场风向转变,就单方面终止合作。这套固化的供应链体系,锁死了欧洲车企未来近十年的技术升级空间。
市场份额展示出越来越大的技术差距
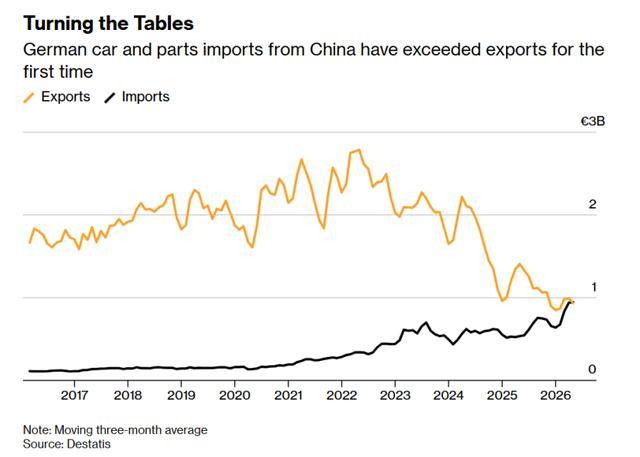
今年上半年,国内品牌混动车型在欧洲交付超过20万台,市场份额达到 28.3%,去年同期仅仅只有 13.7%。短短一年时间,市场占比直接翻倍。
以奔驰为例,新款混动车型搭载奔驰和吉利联合开发的发动机,在中国完成生产之后再运回欧洲销售。奔驰原本自研的并联混动方案,纯电续航短,能耗高,智能化落后,已经明显跟不上国内主流产品的迭代节奏。
欧洲车企清楚看到了新旧技术的巨大差距,也明白中国混动低成本,长续航,高智能的绝对优势。在中国市场,外资企业可以适配中国新技术,但回到本土,老产线和长期订单全部捆在一起,想转型代价太高,根本没有转身的余地。

配额能管住整车,却管不住供应链
券商之前推演,硬性配额最后未必能完全落地,更大概率落地的是价格承诺。车企如果选择涨价保住份额,整体利润不一定受损。就算一部分整车出口被限制,欧洲车企身上的供应链约束也不会消失。
互联网配资公司磋商当中还有一处,双方计划继续探讨稀土与永磁材料的出口许可通道。配额只是摆在明面上的议题,欧洲汽车产业真正的软肋,是对中国上游关键材料的高度依赖。没有核心稀土和永磁部件,欧洲本土混动以及电动化产能根本无法大规模铺开。
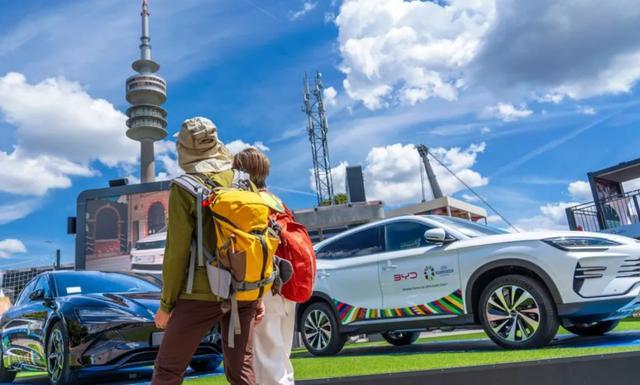
国内车企的海外建厂进度一直在提速。比亚迪匈牙利基地一期规划年产能十五万辆,远期可以扩充到三十万辆,第四季度就能投产。零跑和 Stellantis 合作的西班牙工厂也已经提上日程。欧盟本土工厂生产出来的车辆,不属于进口商品,不会受到这次进口额度的约束,等于绕开了贸易壁垒,深耕欧洲市场。
配额只是限制跨境整车的数量配资平台综合口碑,改变不了欧洲车企多年之前就敲定的技术路线。已经签下的长期供货合同还在生效,前期的重资产投入还没有回本。就算外来混动车型的进口规模被强行压缩,这些结构性的难题依旧还在。欧洲本土车企接下来要面对的竞争压力,并不会因为这次贸易谅解就得到根本性缓解。
元股证券实盘配资提示:本文来自互联网,不代表本网站观点。
- 上一篇:股票证券百科 金力永磁盘初一度涨超4% 第三季度归母净利润最高预增60.45%
- 下一篇:没有了
相关文章
大盘行情指数走势
热点资讯